Domain rechnungsabgrenzungsposten.de kaufen?
Wir ziehen mit dem Projekt
rechnungsabgrenzungsposten.de um.
Sind Sie am Kauf der Domain
rechnungsabgrenzungsposten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rechnungsabgrenzungsposten.de kaufen?
Was bedeutet "Zuckerbrot ist aus"?
Die Redewendung "Zuckerbrot ist aus" bedeutet, dass eine positive oder belohnende Behandlung oder Situation zu Ende ist. Es bezieht sich oft auf eine Situation, in der jemand zuvor bevorzugt oder bevorzugt behandelt wurde, aber nun nicht mehr. Es kann auch bedeuten, dass eine angenehme oder vorteilhafte Zeit vorbei ist und nun eine schwierigere oder unangenehmere Phase beginnt. **
Kannst du mir bei Zuckerbrot und Peitsche helfen?
Ja, ich kann dir helfen. Zuckerbrot und Peitsche ist eine Methode, bei der positive Verstärkung (Zuckerbrot) und negative Konsequenzen (Peitsche) verwendet werden, um Verhalten zu beeinflussen. Wenn du spezifische Fragen oder Anliegen hast, stehe ich gerne zur Verfügung, um dir weiterzuhelfen. **
Ähnliche Suchbegriffe für Zuckerbrot
Top-Angebote
Produkte zum Begriff Zuckerbrot:
-
Diverse Verbindlichkeiten, Fachbücher von Andreas Leopold HofbauerWo die Reden von kommunitärer Verbindlichkeit inflationär und die Krise der Entscheidung für politisches Wissen wieder attraktiv werden, sollte ein Denken des Politischen frohen Schrittes und Mutes das Weite suchen. Jenseits der Ruhigstellungen in den regulativen Techniken des Humanwissenschaftlichen und Häuslichen werden so andere Fragen an das soziale Band möglich, an die Agenten und Katalysatoren seiner tonalen Mischung, an seine experimentell hergestellten virtuellen Gelenke und an seine materielle Verfasstheit. Das erfordert ein Befassen mit den grammatischen und logischen, textuellen und strukturalen, ökonomischen und rhetorischen Faltungen der Ensembles. Ebenso muss ihre Umtriebigkeit und Differenzierungsmächtigkeit innerhalb von Immanenz und Kontingenz sondiert werden. Im Nachzeichnen solcher metabolischer Spannungen sind freundliche Begleiter unverzichtbar, etwa Spinoza, Chrysipp oder Bellmer. Die so elaborierten Ergebnisse können dann vom Leser als Inputteile für unwahrscheinliche Maschinen verwendet werden, um neue Stile in den Transmissionen zu fräsen.41,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
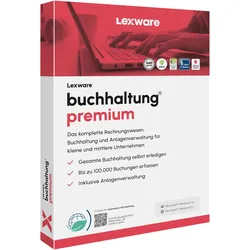
Lexware Buchhaltung 2026Lexware Buchhaltung 2026 - Effiziente Buchhaltungssoftware für Freiberufler und Kleinbetriebe Lexware Buchhaltung 2026 ist die perfekte Lösung für Freiberufler, Handwerker und Kleinbetriebe, die eine einfach zu bedienende und leistungsstarke Software für ihre Buchhaltung benötigen. Ob Einnahmen-Überschuss-Rechnung oder E-Bilanz, diese Software hält Ihnen den Rücken frei und unterstützt Sie bei der Einhaltung steuerlicher Pflichten. Optimale Funktionen für den Arbeitsalltag Mit Lexware Buchhaltung 2026 können Sie Ihre Umsatzsteuervoranmeldung schnell und sicher per ELSTER übermitteln und alle gesetzlichen Anforderungen auf Knopfdruck erfüllen. Die Software bietet Ihnen zudem eine intuitive Benutzeroberfläche, die den Einstieg erleichtert und Ihnen eine stressfreie Buchhaltung ermöglicht. Sofort startklar – Die anwenderfreundliche Lösung Die benutzerfreundliche Oberfläche von Lexware Buchhaltung 2026 bietet einen optischen Wegweiser , der alle nötigen Arbeitsschritte aufzeigt. Folgen Sie einfach den Anweisungen und lassen Sie sich von hilfreichen Buchungsvorlagen unterstützen. So wird das Buchen flexibel und geht Ihnen schnell von der Hand. Funktionsvergleich der Versionen Basis, Plus, Pro und Platinum Funktion Basis Plus Pro Premium Einfache Buchführung (EÜR) ✔️ ✔️ ✔️ ✔️ Doppelte Buchführung mit Jahresabschluss ✔️ ✔️ ✔️ ✔️ Flexible Buchungsmasken ✔️ ✔️ ✔️ ✔️ Anzeigen von papierlosen Rechnungen ✔️ ✔️ ✔️ ✔️ Empfang und Verarbeitung von elektronischen Rechnungen ✔️ ✔️ ✔️ ✔️ ELSTER-Übermittlung (USt-VA, Dauerfristverlängerung) ✔️ ✔️ ✔️ ✔️ Musterkontenrahmen (DATEV-kompatibel) ✔️ ✔️ ✔️ ✔️ Einfacher Saldenvortrag ✔️ ✔️ ✔️ ✔️ Automatisierte Buchungsvorlagen ✔️ ✔️ ✔️ ✔️ Lexware Online-Banking ✔️ ✔️ ✔️ ✔️ Offene-Posten-Verwaltung ✔️ ✔️ ✔️ ✔️ Bis zu 10.000 Buchungen im Jahr ✔️ ✔️ ✔️ ✔️ Storno-, Splitt- und OP-Buchungen ✔️ ✔️ ✔️ ✔️ Abweichendes Wirtschaftsjahr ✔️ ✔️ ✔️ ✔️ DATEV-Schnittstelle ✔️ ✔️ ✔️ ✔️ Import-/Export-Schnittstelle ✔️ ✔️ ✔️ ✔️ GoBD-Testat ✔️ ✔️ ✔️ ✔️ Anbindung an Microsoft Office ✔️ ✔️ ✔️ ✔️ Business-Cockpit ✔️ ✔️ ✔️ ✔️ Individuelle BWA (grafisch) ✔️ ✔️ ✔️ ✔️ Vorläufige Berichte und Sammelberichte ✔️ ✔️ ✔️ ✔️ Umsatzsteuer-Jahreserklärung ❌ ✔️ ✔️ ✔️ Kassenbuchfunktion inkl. Quittungsdruck ❌ ✔️ ✔️ ✔️ DATEV-Kontenzuordnungsmodul ❌ ✔️ ✔️ ✔️ 13. und 14. Buchungsperiode ❌ ❌ ✔️ ✔️ Client-/Server-Lösung (5 Arbeitsplätze) ❌ ❌ ❌ (3Arbeitsplätze) ✔️ Mehrere Firmen verwalten ❌ ❌ ✔️ ✔️ SQL-Datenbank von Sybase ❌ ❌ ✔️ ✔️ Benutzer- und Rechteverwaltung ❌ ❌ ✔️ ✔️ Lexware-Sicherheitszentrale ❌ ❌ ✔️ ✔️ Systemanforderungen Betriebssystem Hardwareanforderungen Microsoft Windows® 11 Home (nicht für Server-Client-Installationen geeignet) Microsoft Windows® 11 Pro Microsoft Windows® 11 Enterprise Microsoft Windows® 10 Home (nicht für Server-Client-Installationen geeignet) Microsoft Windows® 10 Pro Microsoft Windows® 10 Enterprise Microsoft Windows 365 Cloud-PC Microsoft Windows® Server 2022 Microsoft Windows® Server 2019 Microsoft Windows® Server 2016 2,0 GHz oder schneller (Intel® oder AMD®), ARM-Prozessoren (z.B. Qualcomm Snapdragon X-Series) werden nicht unterstützt Server: mindestens 8 GB RAM, empfohlen 16 GB Client/Einzelplatz PC: mindestens 4 GB RAM, empfohlen 8 GB Lexware Basis/Plus: mindestens 4 GB RAM Bildschirmauflösung: mindestens 1280 * 10241047,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie kann Politik mit Zuckerbrot und Peitsche umgesetzt werden?
Politik kann mit Zuckerbrot und Peitsche umgesetzt werden, indem Anreize geschaffen werden, um gewünschtes Verhalten zu fördern (Zuckerbrot), während gleichzeitig Strafen oder Sanktionen für unerwünschtes Verhalten drohen (Peitsche). Dies kann beispielsweise durch finanzielle Anreize, Förderprogramme oder Steuervergünstigungen geschehen, aber auch durch Gesetze, Bußgelder oder andere rechtliche Maßnahmen. Die Kombination von Belohnungen und Strafen kann dazu beitragen, politische Ziele zu erreichen und Verhaltensänderungen in der Bevölkerung zu bewirken. **
-
Was bedeutet es, wenn man sagt "Zuckerbrot und Peitsche"?
Die Redewendung "Zuckerbrot und Peitsche" bedeutet, dass jemand einerseits mit Belohnungen und positiven Anreizen gelockt wird, während andererseits auch mit Strafen oder Konsequenzen gedroht wird. Es beschreibt eine Taktik, bei der sowohl positive als auch negative Motivation eingesetzt wird, um ein bestimmtes Verhalten zu erreichen. **
-
Was bedeutet es, dass Bismarck eine Politik mit Zuckerbrot und Peitsche betrieb?
Die Politik mit Zuckerbrot und Peitsche bezieht sich auf die Strategie, die Otto von Bismarck während seiner Amtszeit als deutscher Reichskanzler verfolgte. Er nutzte sowohl Belohnungen (Zuckerbrot) als auch Strafen (Peitsche), um seine politischen Ziele zu erreichen. Dies bedeutete, dass er einerseits Zugeständnisse und Vorteile anbot, um Unterstützung zu gewinnen, und andererseits auch repressive Maßnahmen ergriff, um Opposition zu unterdrücken. **
-
Kann das Vermögen eines Unternehmens mit den Verbindlichkeiten in der Bilanz verrechnet werden?
Ja, das Vermögen eines Unternehmens kann mit den Verbindlichkeiten in der Bilanz verrechnet werden. Dies geschieht in der Regel im Rahmen der Berechnung des Eigenkapitals. Das Eigenkapital ergibt sich aus der Differenz zwischen dem Vermögen und den Verbindlichkeiten des Unternehmens. **
Was sind Rückstellungen für ungewisse Verbindlichkeiten?
Rückstellungen für ungewisse Verbindlichkeiten sind finanzielle Reserven, die ein Unternehmen bildet, um mögliche zukünftige Verpflichtungen abzudecken, bei denen der genaue Betrag oder Zeitpunkt noch nicht sicher ist. Diese Rückstellungen dienen dazu, sich gegen potenzielle Verluste oder Verpflichtungen zu schützen, die aus bereits eingegangenen Geschäften oder Ereignissen resultieren könnten. Beispiele für ungewisse Verbindlichkeiten, für die Rückstellungen gebildet werden können, sind Garantieansprüche, Rechtsstreitigkeiten oder Umweltschäden. Durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten können Unternehmen ihre finanzielle Stabilität und Transparenz verbessern. **
Wann Forderungen und Verbindlichkeiten?
Wann entstehen Forderungen und Verbindlichkeiten? Forderungen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen an Kunden verkauft und diese noch nicht bezahlt haben. Verbindlichkeiten hingegen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen von Lieferanten erhält, aber noch nicht bezahlt hat. Diese finanziellen Verpflichtungen werden in der Bilanz eines Unternehmens ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Es ist wichtig, Forderungen und Verbindlichkeiten regelmäßig zu überwachen und zu verwalten, um Liquiditätsprobleme zu vermeiden. **
Top-Angebote
Produkte zum Begriff Zuckerbrot:
-
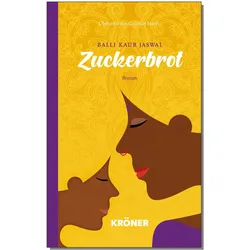
Zuckerbrot, Belletristik von Balli Kaur JaswalPin darf auf keinen Fall werden wie ihre Mutter, aber niemand will ihr sagen, warum. Sie sucht nach Hinweisen in den bunten Köstlichkeiten, die die Mutter je nach Gemütslage in der Küche zaubert – roter Chili steht für Gefahr, Kohl in Kokossauce für alles paletti –, wenn sie nicht gerade andere Kämpfe austrägt: als Stipendiatin an einer Eliteschule, als sichtbare Punjabi in der multikulturellen Metropole Singapur, Tag für Tag rassistisch angegangen vom Schulbusfahrer, als einziges Mädchen in einer Jungenclique. Ihr Rückzugsort ist ihre kleine Familie, ihre zärtliche Beziehung zum Vater – bis die übergriffige Grossmutter zu ihnen in die kleine Wohnung zieht, das Porträt eines wachsamen Sikh-Gurus an die Wohnzimmerwand hängt und eine neue Hausordnung installiert. Gut gehütete Geheimnisse aus der Vergangenheit drängen ans Licht. Ist Pin stark genug, um die Wahrheit auszuhalten? Ein komplexes Familiendrama, das die Spannungen zwischen Moderne und Tradition auslotet, und eine sehr tiefgehende, schmerzhaft-warmherzige Geschichte über Kindheit und Erwachsenwerden. Voll von Farben, Gerüchen, Geschmäckern – von Leben. Shortlist Singapore Book Awards und Singapore Literature Prize.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gemeinschaftliche Forderungen, Fachbücher von Marcel LerchDas Fachbuch "Gemeinschaftliche Forderungen" bietet eine umfassende und systematisierende Analyse der Gläubigermehrheiten im allgemeinen Schuldrecht sowie der Bruchteilsgemeinschaft an Forderungen. Verfasst von Marcel Lerch, beleuchtet das Werk die rechtlichen Rahmenbedingungen und Herausforderungen, die sich aus gemeinschaftlichen Forderungen ergeben. Es richtet sich an Studierende, Praktiker und Wissenschaftler im Bereich Wirtschaft und Recht, die ein vertieftes Verständnis für die komplexen Zusammenhänge und die rechtlichen Implikationen in diesem speziellen Bereich des Zivilrechts erlangen möchten. Mit 280 Seiten bietet das Buch eine fundierte Grundlage für die Auseinandersetzung mit den relevanten Themen und ist somit ein wertvolles Nachschlagewerk für alle, die sich mit den rechtlichen Aspekten gemeinschaftlicher Forderungen beschäftigen.99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Diverse Verbindlichkeiten, Fachbücher von Andreas Leopold HofbauerWo die Reden von kommunitärer Verbindlichkeit inflationär und die Krise der Entscheidung für politisches Wissen wieder attraktiv werden, sollte ein Denken des Politischen frohen Schrittes und Mutes das Weite suchen. Jenseits der Ruhigstellungen in den regulativen Techniken des Humanwissenschaftlichen und Häuslichen werden so andere Fragen an das soziale Band möglich, an die Agenten und Katalysatoren seiner tonalen Mischung, an seine experimentell hergestellten virtuellen Gelenke und an seine materielle Verfasstheit. Das erfordert ein Befassen mit den grammatischen und logischen, textuellen und strukturalen, ökonomischen und rhetorischen Faltungen der Ensembles. Ebenso muss ihre Umtriebigkeit und Differenzierungsmächtigkeit innerhalb von Immanenz und Kontingenz sondiert werden. Im Nachzeichnen solcher metabolischer Spannungen sind freundliche Begleiter unverzichtbar, etwa Spinoza, Chrysipp oder Bellmer. Die so elaborierten Ergebnisse können dann vom Leser als Inputteile für unwahrscheinliche Maschinen verwendet werden, um neue Stile in den Transmissionen zu fräsen.41,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lexware Buchhaltung 2026Lexware Buchhaltung 2026 - Effiziente Buchhaltungssoftware für Freiberufler und Kleinbetriebe Lexware Buchhaltung 2026 ist die perfekte Lösung für Freiberufler, Handwerker und Kleinbetriebe, die eine einfach zu bedienende und leistungsstarke Software für ihre Buchhaltung benötigen. Ob Einnahmen-Überschuss-Rechnung oder E-Bilanz, diese Software hält Ihnen den Rücken frei und unterstützt Sie bei der Einhaltung steuerlicher Pflichten. Optimale Funktionen für den Arbeitsalltag Mit Lexware Buchhaltung 2026 können Sie Ihre Umsatzsteuervoranmeldung schnell und sicher per ELSTER übermitteln und alle gesetzlichen Anforderungen auf Knopfdruck erfüllen. Die Software bietet Ihnen zudem eine intuitive Benutzeroberfläche, die den Einstieg erleichtert und Ihnen eine stressfreie Buchhaltung ermöglicht. Sofort startklar – Die anwenderfreundliche Lösung Die benutzerfreundliche Oberfläche von Lexware Buchhaltung 2026 bietet einen optischen Wegweiser , der alle nötigen Arbeitsschritte aufzeigt. Folgen Sie einfach den Anweisungen und lassen Sie sich von hilfreichen Buchungsvorlagen unterstützen. So wird das Buchen flexibel und geht Ihnen schnell von der Hand. Funktionsvergleich der Versionen Basis, Plus, Pro und Platinum Funktion Basis Plus Pro Premium Einfache Buchführung (EÜR) ✔️ ✔️ ✔️ ✔️ Doppelte Buchführung mit Jahresabschluss ✔️ ✔️ ✔️ ✔️ Flexible Buchungsmasken ✔️ ✔️ ✔️ ✔️ Anzeigen von papierlosen Rechnungen ✔️ ✔️ ✔️ ✔️ Empfang und Verarbeitung von elektronischen Rechnungen ✔️ ✔️ ✔️ ✔️ ELSTER-Übermittlung (USt-VA, Dauerfristverlängerung) ✔️ ✔️ ✔️ ✔️ Musterkontenrahmen (DATEV-kompatibel) ✔️ ✔️ ✔️ ✔️ Einfacher Saldenvortrag ✔️ ✔️ ✔️ ✔️ Automatisierte Buchungsvorlagen ✔️ ✔️ ✔️ ✔️ Lexware Online-Banking ✔️ ✔️ ✔️ ✔️ Offene-Posten-Verwaltung ✔️ ✔️ ✔️ ✔️ Bis zu 10.000 Buchungen im Jahr ✔️ ✔️ ✔️ ✔️ Storno-, Splitt- und OP-Buchungen ✔️ ✔️ ✔️ ✔️ Abweichendes Wirtschaftsjahr ✔️ ✔️ ✔️ ✔️ DATEV-Schnittstelle ✔️ ✔️ ✔️ ✔️ Import-/Export-Schnittstelle ✔️ ✔️ ✔️ ✔️ GoBD-Testat ✔️ ✔️ ✔️ ✔️ Anbindung an Microsoft Office ✔️ ✔️ ✔️ ✔️ Business-Cockpit ✔️ ✔️ ✔️ ✔️ Individuelle BWA (grafisch) ✔️ ✔️ ✔️ ✔️ Vorläufige Berichte und Sammelberichte ✔️ ✔️ ✔️ ✔️ Umsatzsteuer-Jahreserklärung ❌ ✔️ ✔️ ✔️ Kassenbuchfunktion inkl. Quittungsdruck ❌ ✔️ ✔️ ✔️ DATEV-Kontenzuordnungsmodul ❌ ✔️ ✔️ ✔️ 13. und 14. Buchungsperiode ❌ ❌ ✔️ ✔️ Client-/Server-Lösung (5 Arbeitsplätze) ❌ ❌ ❌ (3Arbeitsplätze) ✔️ Mehrere Firmen verwalten ❌ ❌ ✔️ ✔️ SQL-Datenbank von Sybase ❌ ❌ ✔️ ✔️ Benutzer- und Rechteverwaltung ❌ ❌ ✔️ ✔️ Lexware-Sicherheitszentrale ❌ ❌ ✔️ ✔️ Systemanforderungen Betriebssystem Hardwareanforderungen Microsoft Windows® 11 Home (nicht für Server-Client-Installationen geeignet) Microsoft Windows® 11 Pro Microsoft Windows® 11 Enterprise Microsoft Windows® 10 Home (nicht für Server-Client-Installationen geeignet) Microsoft Windows® 10 Pro Microsoft Windows® 10 Enterprise Microsoft Windows 365 Cloud-PC Microsoft Windows® Server 2022 Microsoft Windows® Server 2019 Microsoft Windows® Server 2016 2,0 GHz oder schneller (Intel® oder AMD®), ARM-Prozessoren (z.B. Qualcomm Snapdragon X-Series) werden nicht unterstützt Server: mindestens 8 GB RAM, empfohlen 16 GB Client/Einzelplatz PC: mindestens 4 GB RAM, empfohlen 8 GB Lexware Basis/Plus: mindestens 4 GB RAM Bildschirmauflösung: mindestens 1280 * 10241047,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet "Zuckerbrot ist aus"?
Die Redewendung "Zuckerbrot ist aus" bedeutet, dass eine positive oder belohnende Behandlung oder Situation zu Ende ist. Es bezieht sich oft auf eine Situation, in der jemand zuvor bevorzugt oder bevorzugt behandelt wurde, aber nun nicht mehr. Es kann auch bedeuten, dass eine angenehme oder vorteilhafte Zeit vorbei ist und nun eine schwierigere oder unangenehmere Phase beginnt. **
-
Kannst du mir bei Zuckerbrot und Peitsche helfen?
Ja, ich kann dir helfen. Zuckerbrot und Peitsche ist eine Methode, bei der positive Verstärkung (Zuckerbrot) und negative Konsequenzen (Peitsche) verwendet werden, um Verhalten zu beeinflussen. Wenn du spezifische Fragen oder Anliegen hast, stehe ich gerne zur Verfügung, um dir weiterzuhelfen. **
-
Wie kann Politik mit Zuckerbrot und Peitsche umgesetzt werden?
Politik kann mit Zuckerbrot und Peitsche umgesetzt werden, indem Anreize geschaffen werden, um gewünschtes Verhalten zu fördern (Zuckerbrot), während gleichzeitig Strafen oder Sanktionen für unerwünschtes Verhalten drohen (Peitsche). Dies kann beispielsweise durch finanzielle Anreize, Förderprogramme oder Steuervergünstigungen geschehen, aber auch durch Gesetze, Bußgelder oder andere rechtliche Maßnahmen. Die Kombination von Belohnungen und Strafen kann dazu beitragen, politische Ziele zu erreichen und Verhaltensänderungen in der Bevölkerung zu bewirken. **
-
Was bedeutet es, wenn man sagt "Zuckerbrot und Peitsche"?
Die Redewendung "Zuckerbrot und Peitsche" bedeutet, dass jemand einerseits mit Belohnungen und positiven Anreizen gelockt wird, während andererseits auch mit Strafen oder Konsequenzen gedroht wird. Es beschreibt eine Taktik, bei der sowohl positive als auch negative Motivation eingesetzt wird, um ein bestimmtes Verhalten zu erreichen. **
Ähnliche Suchbegriffe für Zuckerbrot
-
Was bedeutet es, dass Bismarck eine Politik mit Zuckerbrot und Peitsche betrieb?
Die Politik mit Zuckerbrot und Peitsche bezieht sich auf die Strategie, die Otto von Bismarck während seiner Amtszeit als deutscher Reichskanzler verfolgte. Er nutzte sowohl Belohnungen (Zuckerbrot) als auch Strafen (Peitsche), um seine politischen Ziele zu erreichen. Dies bedeutete, dass er einerseits Zugeständnisse und Vorteile anbot, um Unterstützung zu gewinnen, und andererseits auch repressive Maßnahmen ergriff, um Opposition zu unterdrücken. **
-
Kann das Vermögen eines Unternehmens mit den Verbindlichkeiten in der Bilanz verrechnet werden?
Ja, das Vermögen eines Unternehmens kann mit den Verbindlichkeiten in der Bilanz verrechnet werden. Dies geschieht in der Regel im Rahmen der Berechnung des Eigenkapitals. Das Eigenkapital ergibt sich aus der Differenz zwischen dem Vermögen und den Verbindlichkeiten des Unternehmens. **
-
Was sind Rückstellungen für ungewisse Verbindlichkeiten?
Rückstellungen für ungewisse Verbindlichkeiten sind finanzielle Reserven, die ein Unternehmen bildet, um mögliche zukünftige Verpflichtungen abzudecken, bei denen der genaue Betrag oder Zeitpunkt noch nicht sicher ist. Diese Rückstellungen dienen dazu, sich gegen potenzielle Verluste oder Verpflichtungen zu schützen, die aus bereits eingegangenen Geschäften oder Ereignissen resultieren könnten. Beispiele für ungewisse Verbindlichkeiten, für die Rückstellungen gebildet werden können, sind Garantieansprüche, Rechtsstreitigkeiten oder Umweltschäden. Durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten können Unternehmen ihre finanzielle Stabilität und Transparenz verbessern. **
-
Wann Forderungen und Verbindlichkeiten?
Wann entstehen Forderungen und Verbindlichkeiten? Forderungen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen an Kunden verkauft und diese noch nicht bezahlt haben. Verbindlichkeiten hingegen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen von Lieferanten erhält, aber noch nicht bezahlt hat. Diese finanziellen Verpflichtungen werden in der Bilanz eines Unternehmens ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Es ist wichtig, Forderungen und Verbindlichkeiten regelmäßig zu überwachen und zu verwalten, um Liquiditätsprobleme zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.