Domain rechnungsabgrenzungsposten.de kaufen?
Wir ziehen mit dem Projekt
rechnungsabgrenzungsposten.de um.
Sind Sie am Kauf der Domain
rechnungsabgrenzungsposten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rechnungsabgrenzungsposten.de kaufen?
Kann das Vermögen eines Unternehmens mit den Verbindlichkeiten in der Bilanz verrechnet werden?
Ja, das Vermögen eines Unternehmens kann mit den Verbindlichkeiten in der Bilanz verrechnet werden. Dies geschieht in der Regel im Rahmen der Berechnung des Eigenkapitals. Das Eigenkapital ergibt sich aus der Differenz zwischen dem Vermögen und den Verbindlichkeiten des Unternehmens. **
Was sind Rückstellungen für ungewisse Verbindlichkeiten?
Rückstellungen für ungewisse Verbindlichkeiten sind finanzielle Reserven, die ein Unternehmen bildet, um mögliche zukünftige Verpflichtungen abzudecken, bei denen der genaue Betrag oder Zeitpunkt noch nicht sicher ist. Diese Rückstellungen dienen dazu, sich gegen potenzielle Verluste oder Verpflichtungen zu schützen, die aus bereits eingegangenen Geschäften oder Ereignissen resultieren könnten. Beispiele für ungewisse Verbindlichkeiten, für die Rückstellungen gebildet werden können, sind Garantieansprüche, Rechtsstreitigkeiten oder Umweltschäden. Durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten können Unternehmen ihre finanzielle Stabilität und Transparenz verbessern. **

Ähnliche Suchbegriffe für Änderungen
Top-Angebote
Produkte zum Begriff Änderungen:
-
Entwürfe eines Gesetzes, betreffend Änderungen des Gerichtsverfassungsgesetzes und der Strafprozeßordnung sowie eines Gesetzes, betreffend ÄnderungenEntwürfe Eines Gesetzes, Betreffend Änderungen Des Gerichtsverfassungsgesetzes Und Der Strafprozeßordnung Sowie Eines Gesetzes, Betreffend Änderungen Der Civilprozeßordnung Und Eines Zugehörigen Einführungsgesetzes, Gebundene Ausgabe Von, De...109,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Böhmer, Wolfgang: DIN EN ISO/IEC 27001:2024 - Vergleich mit DIN EN ISO/IEC 27001:2017, Änderungen und AuswirkungenDIN EN ISO/IEC 27001:2024 - Vergleich mit DIN EN ISO/IEC 27001:2017, Änderungen und Auswirkungen , Paket: Kommentar "Schwimmbäder, Schwimmbadgeräte und Wasserspielplätze - DIN-Normen in der Praxis" und "DIN-Taschenbuch 477 - Schwimmbadanlagen und -geräte" , Sonstige > Auto-Tuning & -Styling , Erscheinungsjahr: 20240723, Autoren: Böhmer, Wolfgang~Haufe, Knut, Redaktion: DIN e. V., Seitenzahl/Blattzahl: 70, Keyword: Anforderung; Cybersicherheit; DIN EN ISO/IEC 27001; Datenschutz; ISMS; IT-Sicherheit; Informationssicherheitsmanagementsystem; Informationssicherheitsrisiko; Zertifzierungsaudit; Änderung, Fachschema: EDV / Theorie / Sicherheit~Technologie~Ethik / Unternehmensethik~Unternehmensethik~Maschinenbau, Fachkategorie: Computersicherheit~Technologie, allgemein~Maschinenbau, Warengruppe: TB/Technik/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 202, Breite: 105, Höhe: 17, Gewicht: 86, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,22,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Auswirkungen der Änderungen zur Umklassifizierung von Finanzinstrumenten nach IAS 39 auf Gewinn und Eigenkapital, Taschenbuch von Pascal Hansen, GRIN,Auswirkungen Der Änderungen Zur Umklassifizierung Von Finanzinstrumenten Nach Ias 39 Auf Gewinn Und Eigenkapital, Taschenbuch Von Pascal Hansen, Grin, 978-3-640-67972-0, Seitenanzahl: 15644,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wann Forderungen und Verbindlichkeiten?
Wann entstehen Forderungen und Verbindlichkeiten? Forderungen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen an Kunden verkauft und diese noch nicht bezahlt haben. Verbindlichkeiten hingegen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen von Lieferanten erhält, aber noch nicht bezahlt hat. Diese finanziellen Verpflichtungen werden in der Bilanz eines Unternehmens ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Es ist wichtig, Forderungen und Verbindlichkeiten regelmäßig zu überwachen und zu verwalten, um Liquiditätsprobleme zu vermeiden. **
-
Wie können Änderungen auf Betriebssystemebene durch Änderungen von BIOS-Einstellungen vorgenommen werden?
Änderungen auf Betriebssystemebene können nicht direkt durch Änderungen von BIOS-Einstellungen vorgenommen werden. Das BIOS (Basic Input/Output System) ist eine Firmware, die den Computer beim Start initialisiert. Es ermöglicht jedoch die Konfiguration von Hardwareeinstellungen wie Bootreihenfolge, CPU-Takt oder RAM-Einstellungen, die sich auf die Leistung des Betriebssystems auswirken können. Änderungen an diesen BIOS-Einstellungen können sich indirekt auf das Betriebssystem auswirken, indem sie die Hardwarekonfiguration beeinflussen. **
-
Soll haben Ertrag Aufwand?
Die Frage "Soll haben Ertrag Aufwand?" ist eine grundlegende Frage der Buchhaltung und Finanzwirtschaft. Sie bezieht sich darauf, ob der Ertrag (Einnahmen) eines Unternehmens den Aufwand (Kosten) übersteigt oder nicht. Wenn der Ertrag größer ist als der Aufwand, spricht man von einem Gewinn. Wenn der Aufwand höher ist als der Ertrag, entsteht ein Verlust. Diese Frage ist entscheidend für die finanzielle Gesundheit eines Unternehmens und hilft dabei, die Rentabilität und Effizienz der Geschäftstätigkeit zu bewerten. Letztendlich geht es darum, ob ein Unternehmen profitabel arbeitet und langfristig erfolgreich sein kann. **
-
Wo stehen Rückstellungen in der Bilanz?
Rückstellungen stehen in der Bilanz unter den Verbindlichkeiten. Sie stellen Verpflichtungen dar, die zum Bilanzstichtag wahrscheinlich eintreten werden, aber noch nicht genau beziffert werden können. Rückstellungen werden gebildet, um zukünftige Ausgaben oder Verpflichtungen angemessen zu berücksichtigen und die Bilanzierung realistischer zu gestalten. Sie dienen dazu, die finanzielle Situation eines Unternehmens genauer abzubilden und potenzielle Risiken transparent zu machen. Rückstellungen können beispielsweise für Garantieleistungen, Rechtsstreitigkeiten oder Umweltschutzmaßnahmen gebildet werden. **

Was sind Verbindlichkeiten und Forderungen?
Verbindlichkeiten sind finanzielle Verpflichtungen, die ein Unternehmen gegenüber Dritten hat, wie z.B. Kredite oder unbezahlte Rechnungen. Forderungen hingegen sind Geldbeträge, die ein Unternehmen von Dritten noch zu erhalten hat, z.B. offene Rechnungen von Kunden. **
Was bedeutet Forderungen und Verbindlichkeiten?
Was bedeutet Forderungen und Verbindlichkeiten? Forderungen sind Geldbeträge, die ein Unternehmen von Kunden oder anderen Geschäftspartnern noch erhalten muss. Sie entstehen, wenn Waren oder Dienstleistungen geliefert wurden, aber die Zahlung noch aussteht. Verbindlichkeiten hingegen sind Schulden oder Zahlungsverpflichtungen, die ein Unternehmen gegenüber Lieferanten oder anderen Gläubigern hat. Diese entstehen, wenn Waren oder Dienstleistungen bezogen wurden, aber die Zahlung noch aussteht. In der Bilanz werden Forderungen als Aktiva und Verbindlichkeiten als Passiva ausgewiesen. **
Top-Angebote
Produkte zum Begriff Änderungen:
-
Bilanzierung von Rückstellungen nach BilMoG: Änderungen und Auswirkungen, Taschenbuch von Thomas Stöhr, Bachelor + Master Publishing,Bilanzierung Von Rückstellungen Nach Bilmog: Änderungen Und Auswirkungen, Taschenbuch Von Thomas Stöhr, Bachelor + Master Publishing, 978-3-86341-033-9, Seitenanzahl: 7224,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die wesentlichen Änderungen und Auswirkungen der Bilanzierung von Rückstellungen nach dem Gesetz zur Modernisierung des Bilanzrechts (BilMoG),Die Wesentlichen Änderungen Und Auswirkungen Der Bilanzierung Von Rückstellungen Nach Dem Gesetz Zur Modernisierung Des Bilanzrechts (bilmog), Taschenbuch Von Thomas Stöhr, Grin, 978-3-640-64224-3, Seitenanzahl: 6842,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Entwürfe eines Gesetzes, betreffend Änderungen des Gerichtsverfassungsgesetzes und der Strafprozeßordnung sowie eines Gesetzes, betreffend ÄnderungenEntwürfe Eines Gesetzes, Betreffend Änderungen Des Gerichtsverfassungsgesetzes Und Der Strafprozeßordnung Sowie Eines Gesetzes, Betreffend Änderungen Der Civilprozeßordnung Und Eines Zugehörigen Einführungsgesetzes, Gebundene Ausgabe Von, De...109,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Böhmer, Wolfgang: DIN EN ISO/IEC 27001:2024 - Vergleich mit DIN EN ISO/IEC 27001:2017, Änderungen und AuswirkungenDIN EN ISO/IEC 27001:2024 - Vergleich mit DIN EN ISO/IEC 27001:2017, Änderungen und Auswirkungen , Paket: Kommentar "Schwimmbäder, Schwimmbadgeräte und Wasserspielplätze - DIN-Normen in der Praxis" und "DIN-Taschenbuch 477 - Schwimmbadanlagen und -geräte" , Sonstige > Auto-Tuning & -Styling , Erscheinungsjahr: 20240723, Autoren: Böhmer, Wolfgang~Haufe, Knut, Redaktion: DIN e. V., Seitenzahl/Blattzahl: 70, Keyword: Anforderung; Cybersicherheit; DIN EN ISO/IEC 27001; Datenschutz; ISMS; IT-Sicherheit; Informationssicherheitsmanagementsystem; Informationssicherheitsrisiko; Zertifzierungsaudit; Änderung, Fachschema: EDV / Theorie / Sicherheit~Technologie~Ethik / Unternehmensethik~Unternehmensethik~Maschinenbau, Fachkategorie: Computersicherheit~Technologie, allgemein~Maschinenbau, Warengruppe: TB/Technik/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 202, Breite: 105, Höhe: 17, Gewicht: 86, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,22,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann das Vermögen eines Unternehmens mit den Verbindlichkeiten in der Bilanz verrechnet werden?
Ja, das Vermögen eines Unternehmens kann mit den Verbindlichkeiten in der Bilanz verrechnet werden. Dies geschieht in der Regel im Rahmen der Berechnung des Eigenkapitals. Das Eigenkapital ergibt sich aus der Differenz zwischen dem Vermögen und den Verbindlichkeiten des Unternehmens. **
-
Was sind Rückstellungen für ungewisse Verbindlichkeiten?
Rückstellungen für ungewisse Verbindlichkeiten sind finanzielle Reserven, die ein Unternehmen bildet, um mögliche zukünftige Verpflichtungen abzudecken, bei denen der genaue Betrag oder Zeitpunkt noch nicht sicher ist. Diese Rückstellungen dienen dazu, sich gegen potenzielle Verluste oder Verpflichtungen zu schützen, die aus bereits eingegangenen Geschäften oder Ereignissen resultieren könnten. Beispiele für ungewisse Verbindlichkeiten, für die Rückstellungen gebildet werden können, sind Garantieansprüche, Rechtsstreitigkeiten oder Umweltschäden. Durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten können Unternehmen ihre finanzielle Stabilität und Transparenz verbessern. **
-
Wann Forderungen und Verbindlichkeiten?
Wann entstehen Forderungen und Verbindlichkeiten? Forderungen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen an Kunden verkauft und diese noch nicht bezahlt haben. Verbindlichkeiten hingegen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen von Lieferanten erhält, aber noch nicht bezahlt hat. Diese finanziellen Verpflichtungen werden in der Bilanz eines Unternehmens ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Es ist wichtig, Forderungen und Verbindlichkeiten regelmäßig zu überwachen und zu verwalten, um Liquiditätsprobleme zu vermeiden. **
-
Wie können Änderungen auf Betriebssystemebene durch Änderungen von BIOS-Einstellungen vorgenommen werden?
Änderungen auf Betriebssystemebene können nicht direkt durch Änderungen von BIOS-Einstellungen vorgenommen werden. Das BIOS (Basic Input/Output System) ist eine Firmware, die den Computer beim Start initialisiert. Es ermöglicht jedoch die Konfiguration von Hardwareeinstellungen wie Bootreihenfolge, CPU-Takt oder RAM-Einstellungen, die sich auf die Leistung des Betriebssystems auswirken können. Änderungen an diesen BIOS-Einstellungen können sich indirekt auf das Betriebssystem auswirken, indem sie die Hardwarekonfiguration beeinflussen. **
Ähnliche Suchbegriffe für Änderungen
-
Auswirkungen der Änderungen zur Umklassifizierung von Finanzinstrumenten nach IAS 39 auf Gewinn und Eigenkapital, Taschenbuch von Pascal Hansen, GRIN,Auswirkungen Der Änderungen Zur Umklassifizierung Von Finanzinstrumenten Nach Ias 39 Auf Gewinn Und Eigenkapital, Taschenbuch Von Pascal Hansen, Grin, 978-3-640-67972-0, Seitenanzahl: 15644,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
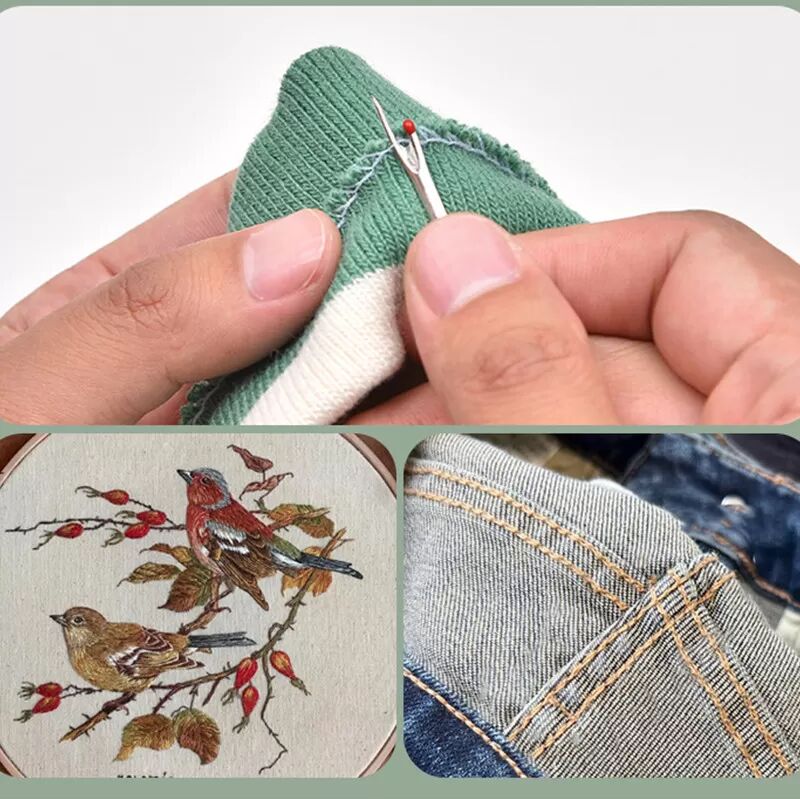
INF Nahttrenner-Set für das Nähen und Änderungen zu HauseDieses Nahttrenner-Set ist ein Muss für jeden Nähbegeisterten. Es enthält einen großen und einen kleinen Nahttrenner, eine Fadenschere und eine Schere, alle mit scharfen Klingen für ein einfaches Entfernen von Stichen. Das ergonomische Design sorgt für einen komfortablen Griff und die Schutzabdeckung hält die Klingen scharf und verhindert Unfälle. Dieses vielseitige Set eignet sich für eine Vielzahl von Näh- und Bastelprojekten. Scharf und effizient: Dieses Nahttrenner-Set verfügt über scharfe Klingen, mit denen sich Stiche schnell entfernen lassen. Die Trenner sind so konzipiert, dass sie leicht durch den Stoff gleiten, ohne zu verhaken oder zu ziehen, und sorgen so für ein reibungsloses und effizientes Entfernen der Naht. Komfortabel und sicher: Das ergonomische Design der Trenner sorgt für einen komfortablen Griff, auch bei längerem Gebrauch. Das Set enthält eine Schutzabdeckung, um die Klingen scharf zu halten und versehentliche Schnitte oder Verletzungen bei Nichtgebrauch zu vermeiden. Vielseitig und praktisch: Dieses Set enthält sowohl einen großen als auch einen kleinen Nahttrenner sowie eine Schere, wodurch es für eine Vielzahl von Näh- und Bastelprojekten geeignet ist. Die kompakte Größe der Werkzeuge macht sie leicht zu verstauen und zu transportieren. Spezifikationen: Farbe: Blau Größe: Länge: 14,1 cm Breite: 1,7 cm Höhe: 0,5 cm Material: ABS+Edelstahl Lieferumfang: Großer Trenner x1 Kleiner Trenner x1 Fadenschere x1 Schere x18,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
R Sydow: Zivilprozeßordnung und Gerichtsverfassungsgesetz / Änderungen der Zivilprozeßordnung des Gerichtsverfassungsgesetzes und derR Sydow: Zivilprozeßordnung Und Gerichtsverfassungsgesetz / Änderungen Der Zivilprozeßordnung Des Gerichtsverfassungsgesetzes Und Der Entlastungsverordnung Durch Die Neuere Gesetzgebung (bis 13. Februar 1924), Gebundene Ausgabe Von, De Gruyter,...109,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soll haben Ertrag Aufwand?
Die Frage "Soll haben Ertrag Aufwand?" ist eine grundlegende Frage der Buchhaltung und Finanzwirtschaft. Sie bezieht sich darauf, ob der Ertrag (Einnahmen) eines Unternehmens den Aufwand (Kosten) übersteigt oder nicht. Wenn der Ertrag größer ist als der Aufwand, spricht man von einem Gewinn. Wenn der Aufwand höher ist als der Ertrag, entsteht ein Verlust. Diese Frage ist entscheidend für die finanzielle Gesundheit eines Unternehmens und hilft dabei, die Rentabilität und Effizienz der Geschäftstätigkeit zu bewerten. Letztendlich geht es darum, ob ein Unternehmen profitabel arbeitet und langfristig erfolgreich sein kann. **
-
Wo stehen Rückstellungen in der Bilanz?
Rückstellungen stehen in der Bilanz unter den Verbindlichkeiten. Sie stellen Verpflichtungen dar, die zum Bilanzstichtag wahrscheinlich eintreten werden, aber noch nicht genau beziffert werden können. Rückstellungen werden gebildet, um zukünftige Ausgaben oder Verpflichtungen angemessen zu berücksichtigen und die Bilanzierung realistischer zu gestalten. Sie dienen dazu, die finanzielle Situation eines Unternehmens genauer abzubilden und potenzielle Risiken transparent zu machen. Rückstellungen können beispielsweise für Garantieleistungen, Rechtsstreitigkeiten oder Umweltschutzmaßnahmen gebildet werden. **
-
Was sind Verbindlichkeiten und Forderungen?
Verbindlichkeiten sind finanzielle Verpflichtungen, die ein Unternehmen gegenüber Dritten hat, wie z.B. Kredite oder unbezahlte Rechnungen. Forderungen hingegen sind Geldbeträge, die ein Unternehmen von Dritten noch zu erhalten hat, z.B. offene Rechnungen von Kunden. **
-
Was bedeutet Forderungen und Verbindlichkeiten?
Was bedeutet Forderungen und Verbindlichkeiten? Forderungen sind Geldbeträge, die ein Unternehmen von Kunden oder anderen Geschäftspartnern noch erhalten muss. Sie entstehen, wenn Waren oder Dienstleistungen geliefert wurden, aber die Zahlung noch aussteht. Verbindlichkeiten hingegen sind Schulden oder Zahlungsverpflichtungen, die ein Unternehmen gegenüber Lieferanten oder anderen Gläubigern hat. Diese entstehen, wenn Waren oder Dienstleistungen bezogen wurden, aber die Zahlung noch aussteht. In der Bilanz werden Forderungen als Aktiva und Verbindlichkeiten als Passiva ausgewiesen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.